
Archivio Intesa Sanpaolo - Page 23
Il titolo richiama volutamente la campagna “Insieme per la crescita”, i cui fastidiosi messaggi molestano quotidianamente (anche più volte al giorno) i colleghi, in particolare delle filiali Retail.
Un insieme di storielle edificanti, buoni propositi e bignami delle buone maniere, forse pensando che i dipendenti di Intesa Sanpaolo non abbiano ricevuto un’educazione sufficiente in giovane età e non facciano già del loro meglio per cercare di intrattenere e trattenere una clientela sempre più spazientita dalle genialate di chi sta sul ponte di comando, supportato dalle sue pessime società di consulenza.
Forse qualcuno pensa che qualche smanceria possa far dimenticare all’utenza i disservizi quotidiani.
La realtà vera non ha nulla a che fare con quella edulcorata propinata dagli insulsi messaggi di “Insieme per la crescita”.
Riteniamo, quindi, di poter rispondere ad un’esigenza dei colleghi proponendo loro di raccontarci le loro esperienze quotidiane e, se gradito, di pubblicizzarle e condividerle,naturalmente garantendo l’anominato (sarà nostra cura filtrare e verificare la serietà di quanto ci verrà proposto).
Abbiamo deciso di esordire utilizzando un messaggio inviato sulla nostra posta da un collega di una filiale Retail e Flexi della Lombardia. Il lavoratore lamenta i disagi di una filiale Retail, ma immaginiamo che anche dalle filiali Personal e Imprese arriveranno segnalazioni di gravi problemi.
Segnaliamo anche un articolo, apparso il 3 febbraio sulla pagina locale della Stampa di Torino, conseguenza dei volantinaggi alla clientela che abbiamo effettuato anche dopo lo sciopero del 30 gennaio. L’articolo parla di una filiale dove tre casse sono state sostituite da altrettanti bancomat evoluti (TARM). Le reazioni dei clienti costituiscono un bel sondaggio sul gradimento del pubblico, oltretutto gratis.
Tutte le “puntate” di “Insieme contro il baratro” verranno girate sulle caselle mail di Messina, Barrese e Lodesani, così nessuno potrà dire di non sapere. Che aspettate a dire la vostra?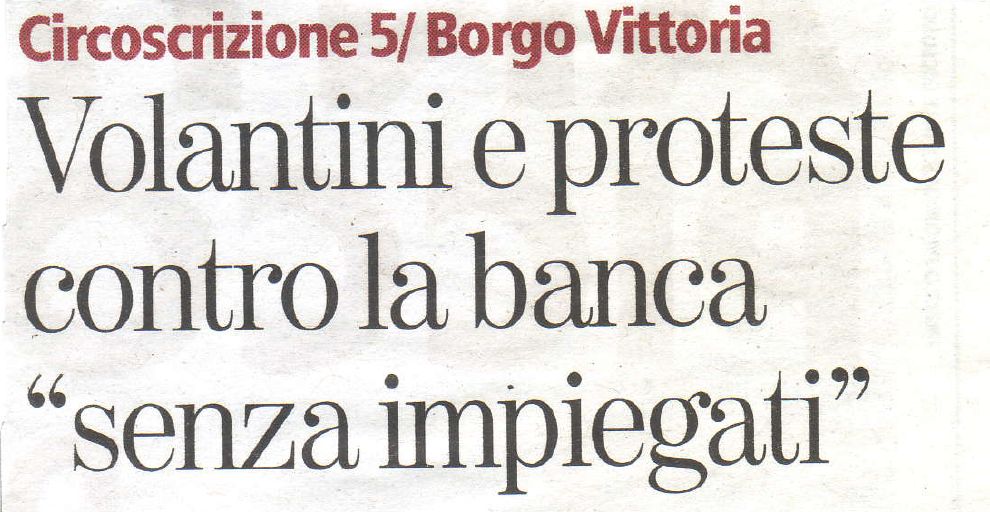
Contributo inviato da un collega della Lombardia
Sicuramente ora siete impegnati con il rinnovo del contratto nazionale ma spero che al più presto interveniate per evidenziare determinate problematiche del nuovo modello di servizio.
Desidero evidenziare che chi ne paga le massime conseguenze è quel “territorio” oggi definito Retail. Perchè ?
Perché è servo degli altri 2 “territori” dovendo soddisfare in toto le necessità dei loro clienti disorientati.
Perchè i portafogli dei gestori sono composti da numerosissimi clienti e le disponibilità di questi clienti nei casi maggiormente fortunati arrivano ai 60.000/80.000 Euro e molti di loro sono ultra sessantenni che non hanno nessuna volontà di impegnarsi in investimenti oltre ai 2/3 anni e purtroppo i prodotti da collocare sono i medesimi, sia per il “territorio” Retail, sia per il “territorio” Personal, con una importante differenza e cioè che chi ha fino ai 25.000/30.000 Euro di disponibilità non ha nessuna volontà di rischiare e di vincolarsi per durate medio/lunghe mentre chi ha disponibilità maggiori ai 100.000 Euro (clienti Personal) può valutare di farlo per un ¾ delle sue disponibilità.
Pertanto come si può assillare e fare pressione sui gestori del “territorio” Retail chiedendo che per ogni gestore vengano fissati quotidianamente 6 appuntamenti? Perché così importanti e difficili obbiettivi giornalieri, settimanali, mensili? Perché così tante pressioni commerciali? Perchè viene richiesto un report scritto serale? Perchè vengono inviati tramite email i dati inerenti agli appuntamenti fissati da ogni gestore in modo che viene evidenziato chi ha fissato più appuntamenti e chi meno? Perché vengono inviati tramite email rapporti contenenti performance di Aree diverse quando ogni Area ha delle sue caratteristiche (l’Area di Milano o di Brescia hanno sicuramente maggiori potenzialità delle Aree di Pavia o di Cremona e un report di questo tipo crea solo stress ai Capi Area che poi scaricano sui Direttori e a ricaduta sui suoi collaboratori).
Perché vengono inviati report con le performance delle filiali dell’Area? Ogni filiale ha una sua caratteristica, un suo mercato, una sua storia e un report di questo tipo mette sotto stress il Direttore che a sua volta lo ribalta sui collaboratori. Ci sono Filiali di 18 persone, compreso Direttore e Coordinatore e con sportello distaccato, con un’organico, composto da 6 Assistenti alla clientela e 10 Gestori, che complessivamente per circa metà è a part time, dove ci sono grossi problemi per turnare e aprire al sabato e prossimamente per fruire delle ferie, oltre alle difficoltà per corsi e malattie.
Tra i 10 Gestori c’è chi continua a seguire i clienti small business e questo dimostra che non ha avuto nessun senso eliminare la figura del Gestore Small Business e c’è chi segue i mutui perché occorre una certa preparazione per i nuovi mutui, le rinegoziazioni, le surroghe.
Perché il “territorio” Retail anche nelle piccole realtà con pochi collaboratori è l’unico che turna al sabato mentre il “territorio” Personal che avrebbe maggior motivo di dare consulenza al sabato è chiuso e alla sera chiude prima? Non è una incoerenza sugli obbiettivi che dimostra che chi prende certe decisioni non ha le idee chiare?
Vogliamo evidenziare che il “territorio” Retail non può performare come il “territorio” Personal perché è impegnato in tantissime altre funzioni e le disponibilità dei clienti sono più modeste?
Come si fà a chiedere di fissare 6 appuntamenti al giorno? Ma chi lavora sul serio e correttamente sà benissimo che per un incontro con un cliente fatto bene, con la corretta spiegazione dei vari prodotti e l’eventuale sottoscrizione, occorre circa 1 ora. E poi il tempo per le altre attività? Qualcuno ha detto che non deve essere il venditore a vendere ma l’acquirente ad acquistare e perché questo avvenga occorre tempo. Inoltre ha detto che per fissare un appuntamento occorrono 7 telefonate e su 7 incontri solo uno si chiude positivamente. I numeri che stanno facendo i colleghi dimostrano che c’è uno sforzo notevole e che non c’è necessità di continuare a frustare il cavallo perché altrimenti stramazza !!
E’ stato speso tempo e denaro per l’argomento dell’accoglienza, della relazione e tanto altro e adesso come ci si deve comportare con il cliente che ha qualche problema, che ci fà perdere tempo e lo toglie per le telefonate per tentare di fissare gli appuntamenti per tentare di collocare polizze, fondi, assicurazioni, ecc.? A chi lo indirizziamo? All’Ufficio Reclami?
Spesso sono i clienti e in particolare quelli anziani a cercare la relazione e a volere raccontare dei loro problemi e a portare pacchi di carta ricevuta per avere solo informazioni che li rassicurino. A chi li indirizziamo? Alla concorrenza?
Spesso sono i clienti che ci riferiscono e ci dimostrano che le condizioni offerte dalla concorrenza sono notevolmente migliori delle nostre e diventa difficile non perdere il cliente.
Spesso ci sono le procedure che non funzionano (ABC) o sono molto lente.
Ci sono realtà con una sola stampante laser condivisa da 10 persone, oltre ai clienti che utilizzano Internet Banking e si stampano i loro movimenti, e che spesso si rompe.
Ci sono realtà con meno di 16.000 abitanti dove il 70% delle persone in attività lavora a Milano e si alza prestissimo alla mattina e alla sera cena entro le 19.00.
Che motivazione ha l’apertura al mattino alle 8.00 quando non entra nessuno fino alle 9.00??
Che motivazione ha l’orario continuato quando dalle 13.30 alle 14.30 entrano al massimo 3 clienti che utilizzano il servizio cassa??
Che motivazione ha l’orario oltre le 18.30 ?
Ma chi ha verificato gli afflussi della clientela prima di decidere di aprire dalle 8.00 alle 19.00 e di aprire pure al sabato dalle 9.00 alle 13.00 quando dopo le 12.00 non si vede più nessuno? Ha considerato che chi veniva in filiale (ante 19/1/15) erano quasi esclusivamente persone che andavano in cassa o che avevano appuntamento con il gestore Personal?
Non sarebbe stato ottimale un orario dalle 8.30 alle 13.30 e dalle 14.30 alle 18.30 e al sabato dalle 9.00 alle 12.00?
Viene richiesto di indicare entro il 13/2/2015 le ferie di tutto l’anno quando ancora non si sà quale politica attuerà l’Istituto per il periodo estivo (21/6-23/9). Verrà applicato l’orario normale solo per il mese di Agosto oppure, con maggiore lungimiranza in considerazione della grande difficoltà nei periodi normali a turnare, verrà applicato l’orario normale anche per il mese di luglio ?
Rimanendo sul “territorio” Retail per le filiali che turnano e aprono al sabato come è possibile che ci sia solo un direttore e un coordinatore?
Per poter turnare … minimo i turni devono essere 3
Non occorrono minimo 2 coordinatori oltre al direttore? In un mese il direttore e il coordinatore fanno 2/3 sabato? E quando uno di loro si ammala? E nel periodo delle ferie? E poi durante la settimana cosa devono ancora fare?
I coordinatori non devono avere tutte le autorizzazioni alla pari del direttore e pertanto non devono percepire il medesimo stipendio quando turnano e lo sostituiscono e al sabato?
Vorrei evidenziare che terminare di lavorare entro le 18.30 permette di poter andare in palestra, di poter avere qualche altro interesse oltre al lavoro mentre quando si termina alle 19.00, se non oltre, la giornata è conclusa e non ci sono altre possibilità e attuare l’orario continuato si concretizza in un continuo cambiamento dell’orario pausa/pranzo a secondo del turno che si fà con pesanti ricadute sul metabolismo che può mettere a rischio la salute del lavoratore.
Questo modo di pressare e mettere in concorrenza i colleghi porta a esaurimenti e a malattie cardiovascolari (infarti) !!!
Frustando all’infinito il cavallo prima o poi questo stramazza !!!!
 Nel febbraio 2013 iniziava l’avventura degli orari estesi in Intesa Sanpaolo, prima banca a “sperimentare” lo sbracamento degli orari di sportello, benevolmente concesso dai sindacati firmatutto con il contratto del 2012.
 Fin dall’inizio, praticamente, si erano diffuse voci su una possibile, seppur parziale, marcia indietro. Dopo pochi mesi era “ufficioso” che tutte le direzioni regionali premessero per orari estesi ridimensionati dalle 8,30 alle 19,00. Ma dai “piani alti”, il verbo ufficiale era imperativo e categorico: “INDIETRO NON SI TORNA”!!!
Da tempo siamo abituati alle affermazioni perentorie dei nostri vertici aziendali che durano lo spazio di un mattino.
Questa volta ci è voluto un po’ di più, ma la fermezza della posizione è stata davvero irremovibile: nel 2013 abbiamo avuto l’orario “estivo” per il mese di agosto con una parte delle filiali flexi che sono tornate temporaneamente all’orario tradizionale. Poi a luglio 2014 abbiamo avuto la chiusura delle casse alle 13,00 in un notevole numero di filiali. Ad agosto 2014 è stato ripetuto l’orario estivo per altre filiali ancora.
Dal 19 gennaio 2015 l’apoteosi finale: oltre alle filiali con orario tradizionale, avremo le filiali flexi con tre orari diversi, 8,30-18,30 / 8,30-19,00 / 8,00-20,00 con casse che potranno chiudere alle 13,00, alle 16,00, alle 19,45.
Complimenti a chi ha avuto questa geniale pensata, anche se non raggiungerà le punte di sublime fantasia di UniCredit, che ha filiali con aperture orizzontali (solo al mattino), verticali (solo qualche giorno alla settimana) a scacchiera e via fantasticando.
Immaginiamo che la trovata sarà molto apprezzata da una clientela sempre più disorientata e smarrita. Oltretutto la data di questa ennesima variazione coincide con l’avvio del nuovo modello di filiale, sommando confusione a confusione, con i colloqui in corso dei vari direttori e le filiali, spesso, lasciate in una pericolosa condizione di vuoto di comando.
Possiamo, a questo punto, valutare appieno la bontà di uno dei pezzi forti dell’ultimo rinnovo contrattuale: un regalo alle aziende, che hanno dimostrato di saper utilizzare questo strumento di “flessibilità” in maniera dissennata, creando zero occupazione e tenendo, parimenti, in zero considerazione le esigenze dei lavoratori, tenuti a mettersi a disposizione delle volubili esigenze aziendali: ci sono colleghe part-time che hanno dovuto cambiare più volte orario di lavoro o luogo di lavoro o entrambi nel giro di due anni!!
Nel commentare l’ultimo giro di valzer sugli orari, i sindacati firmatari si sono quasi attribuiti il merito per questa decisione. Noi pensiamo che dovrebbero invece scusarsi con i lavoratori e fare autocritica.
La parziale retromarcia aziendale, da noi sempre auspicata, avviene nel modo peggiore, in modo confuso e disordinato.
Nella nostra piattaforma per il rinnovo del CCNL abbiamo chiesto di ridiscutere tutte le flessibilità e le deroghe concesse sugli orari, per ridefinire regole più restrittive. Invitiamo i colleghi a sollevare la questione nelle assemblee sul contratto perchè, ancora una volta, potremo dimostrare che il sindacato di base ha proposte da fare e non teme il confronto.
C.U.B.-S.A.L.L.C.A. Gruppo Intesa Sanpaolo
 DA CUB SALLCA INTESA SANPAOLO
DA CUB SALLCA INTESA SANPAOLO
Code infinite alla 12
Code infinite alla 16
Situazioni al limite del paradosso in UBI Sistemi e Servizi. In una cornice di grave inasprimento generale delle politiche sociali e del lavoro e in concomitanza a delicate trattative sindacali, si consumano piccoli abusi giocati sul filo meschino delle parole dette e non dette, a scapito della buona fede e dello spirito di servizio che sempre hanno animato la stragrande maggioranza dei dipendenti di questa azienda.
Orbene, quando la Direzione Risorse Umane di UBI.S invia la convocazione relativa ad un corso di formazione da tenersi nelle consuete sedi usa queste parole testuali (corsivo e grassetto nostri): “è richiesta la Sua partecipazione all’intervento formativo previsto per il giorno XX mese YY p.v. dalle ore 08:45 alle 17:00 presso le aule pinco pallino … (omissis).
Ricordiamo che è obbligo del lavoratore partecipare ad un corso di formazione organizzato dal datore di lavoro: pertanto, è necessario avvisare la scrivente Direzione nel caso in cui siate impossibilitati a presenziare alla sessione indicata, per riprogrammare la partecipazione ad una sessione successiva – se disponibile“.
MA se il collega quel giorno è in riduzione di orario per solidarietà programmata stia ben attento ad obbedire!
E’ vero, i termini sono chiari e perentori: obbligo del lavoratore a partecipare ad un corso di formazione organizzato dal datore di lavoro dalle ore 08:45 alle 17:00.
Inoltre l’allegato n. 1 alla circolare di Gruppo n. 7 dell’8 gennaio 2014 prevede che la cancellazione delle giornate e delle ore di riduzione dell’attività lavorativa accordate “è ammessa nei soli casi di concomitanza con altra motivazione di assenza ritenuta prevalente, ed è riservata alle competenti strutture di Risorse Umane, a cui gli interessati (e/o i relativi Responsabili) dovranno rivolgere istanza ai fini della relativa valutazione e dell’eventuale sostituzione del giustificativo in procedura presenze/assenze”.
Il buon senso imporrebbe che l’obbligo di partecipare ad un corso organizzato dal datore di lavoro per l’intera giornata debba essere ritenuto ragionevolmente altra motivazione di assenza prevalente (dal proprio posto abituale di lavoro), e visto che la cancellazione della riduzione d’orario è in capo alle strutture di Risorse Umane, le stesse che hanno inviato la convocazione (perché il corso non è certo dovuto ad una iniziativa del dipendente), dovrebbe essere altrettanto ragionevole l’automatismo della cancellazione senza stimolo alcuno da parte del lavoratore.
Ebbene … NON E’ COSI’!
Interpellata a corso completato integralmente al fine di vedersi riconosciuta l’intera giornata di lavoro, questa è stata l’ineffabile replica di UBI.S Sviluppo Risorse (i grassetti sono nostri):
la cancellazione della riduzione orario è ammessa nei soli casi di concomitanza con altra motivazione di assenza ritenuta prevalente dalla nostra Direzione, non per una presenza non prevista. Pertanto, non è possibile procedere alla cancellazione. Come per i colleghi part time, Lei avrebbe potuto decidere di uscire prima della conclusione del corso, se nel dubbio ci avesse contattato prima avremmo potuto confermarLe quanto indicato in normativa.
In somma, la partecipazione negli orari indicati ad un corso OBBLIGATORIO, richiesto espressamente dalla Direzione Risorse Umane è ritenuta dalla stessa “PRESENZA NON PREVISTA”! E, ciliegina sulla torta, in barba a quanto disposto si è liberi di andarsene a metà giornata se si è part-time o in riduzione di orario.
A parte il fatto che in UBI.S si fa proprio fatica a trovare colleghi a tempo parziale che vengano convocati per corsi di formazione, ma, scusate … che razza di corsi organizza UBI, che si possono lasciare a metà? … Come uscire dal cinema alla fine del primo tempo: cioè capire poco o niente del film.
Ora giudicate VOI se non è una interpretazione della norma illogica, contraddittoria, che sminuisce l’importanza dei corsi di formazione riducendoli a poco più che una perdita di tempo, ad una incombenza senza capo né coda e, cosa ancor più grave, mina il rapporto di fiducia tra azienda e lavoratori, il tutto … per non pagare un pomeriggio?
Potrebbero almeno avvisare all’atto della convocazione invece di obbligare ad una cosa e pretenderne un’altra, approfittandosi dello spirito di abnegazione dei dipendenti e cavandosela con un “se me lo dicevi prima”, che fa tanto presa in giro quanto la canzone omonima di Jannacci.
Stentiamo a credere ad una tale caduta di stile da parte dell’Azienda, ma questi sono i fatti.
PASSATE PAROLA ai colleghi affinché sappiano e possano comportarsi di conseguenza …
Volantino
Continuano ad arrivarci segnalazioni da parte di colleghi che vengono giornalmente e ossessivamente pungolati sulla questione Migrazione firme su tablet. Queste continue pressioni ansiogene, seppur volte a rendere concrete ottime iniziative che presentano positivi risvolti in tema di preservazione dell’ambiente, rischiano di configurarsi come eventi critici in materia di Stress Lavoro Correlato e minano il clima aziendale all’interno del quale il collega deve poter operare per ottemperare ai propri compiti. Tali compiti, per ciò che riguarda la firma su tablet, sono puntualmente indicati nella Circolare di Gruppo n. 295 del 27 maggio 2014 che qui brevemente riportiamo (sottolineature nostre):
“L’operatore di sportello ha il compito di proporre in via prioritaria al cliente l’adesione al contratto di Firma su Tablet qualora questi non abbia ancora aderito.
Ogni qualvolta il cliente, già firmatario dell’adesione, richiede di eseguire in filiale un’operazione di sportello, la firma su tablet gli deve essere proposta come default.
La Firma su Tablet deve poi anche essere proposta di default durante la fase di acquisizione di nuovi clienti e/o apertura di nuovi rapporti (di clienti non già aderenti): il gestore commerciale di relazione, qualora il Cliente accetti di aderire al servizio, in fase di censimento dovrà quindi raccogliere, fra le altre sottoscrizioni, anche l’adesione del Cliente al servizio Firma su Tablet”.
Come si può chiaramente evincere si parla SEMPRE di PROPOSTE al Cliente che non può evidentemente essere COSTRETTO ad aderire al servizio. La Circolare prevede inoltre che:
“Per supportare ciascuna filiale nel monitoraggio quotidiano dell’iniziativa, nella piattaforma InAction è stato predisposto un report dedicato alla Firma su Tablet con evidenza, giorno per giorno, dell’andamento della migrazione alla nuova operatività.”
Dovrebbe essere chiaro che è il monitoraggio ad essere quotidiano, non le esortazioni ad aumentare la performance, coadiuvate per di più da graduatorie comparative con altre filiali.
A questo proposito vogliamo ricordare alle Direzioni Territoriali particolarmente zelanti che esiste un Protocollo sul ‘Clima’ firmato in data 26/11/2010 dall’Azienda a seguito di incontri sindacali che hanno visto anche la partecipazione del Vertice del Gruppo UBI. In tale protocollo è esplicitamente fatto divieto di ricorrere alla divulgazione di graduatorie comparative nominative e tra filiali/unità operative. Eccone uno stralcio:
Rilevazione dei dati
La rilevazione dei dati e dei risultati commerciali sarà effettuata esclusivamente sulla base di standard predisposti ed approvati a livello centrale, evitando il ricorso a strumenti e modalità approntati ad hoc e non validati dalle preposte strutture, così come la divulgazione di graduatorie comparative nominative e tra filiali/unità operative ed evitando la compilazione manuale di report contenenti dati comunque reperibili all’interno del sistema informativo.
Si invita pertanto l’Azienda a voler intervenire con decisione al riguardo, in modo da riportare sotto controllo situazioni che, sommate al consueto livello di pressione e stress che si patisce in filiale, potrebbero raggiungere un alto livello di criticità, con spiacevoli ricadute sulla salute e l’equilibrio emotivo dei lavoratori ed inevitabili conseguenze a danno dei colleghi e dell’Azienda stessa.
C.U.B. – S.A.L.L.C.A. Gruppo UBI Banca
La seduta del 3 novembre del Consiglio d’Amministrazione del Fondo è stata particolarmente densa di avvenimenti ed alcune delibere sono meritevoli di attenzione. Una di queste ci pare particolarmente da sottolineare alla luce dell’andamento dell’economia e dei mercati finanziari.
Un primo elemento di novità è l’avvicendamento nell’importante ruolo di Direttore del Fondo: dal primo dicembre, Massimo Corsini sostituisce Paolo Chiumenti prossimo al pensionamento. Purtroppo si mantiene la deplorevole consuetudine che consente alla Banca di presentare al CdA per questo ruolo un candidato unico. Prendere o lasciare. Senza alcuna traccia, e neppure parvenza, di selezione. In condizioni normali, quelle stesse millantate in Azienda, una figura di questa importanza dovrebbe essere scelta dopo aver definito le caratteristiche, il profilo di un candidato. La Banca invece preferisce interpretare la norma, che prevede che sia la Banca stessa a proporre il nominativo del nuovo Direttore, come un “siccome pago, decido io” senza alcuna considerazione dell’impoverimento del ruolo del CdA, oggettivamente in difficoltà nello svolgere il ruolo di mero ratificatore di una scelta presa altrove e sulla base di criteri non noti. Qualcuno incomincia a considerare l’opportunità di non avvalersi più della “generosità” della Banca e far rientrare il costo del Direttore tra quelli sostenuti direttamente dal Fondo ripartendolo su tutti gli iscritti, se questo vuol dire rinunciare alla reale autonomia dell’ente previdenziale al quale affidiamo i nostri risparmi …
Sempre nella stessa seduta si è concluso il processo di selezione degli advisor del Fondo che d’ora in poi saranno due: si è realizzato quello sdoppiamento di compiti che auspicavamo da tempo. Dopo il fallito tentativo effettuato nella passata consiliatura, è stata conclusa la selezione e sono stati deliberati i nuovi consulenti: l’attività di consulenza finanziaria verrà affidata a MangustaRisk mentre a Prometeia resterà l’attività di monitoraggio.
Particolarmente interessante è tuttavia una delibera che riguarda il comparto GARANTITO, sul quale sono nel tempo confluite le risorse precedentemente investite nei comparti Gestione Residuale e Monetario. Le attuali condizioni, siglate a luglio 2012, prevedono che la gestione separata Pre.V.I. di Fideuram Vita offra un rendimento minimo garantito del 2,50%. A fine settembre il rendimento netto annuo è stato peraltro del 3,02%, 52 punti base oltre il minimo garantito. In seguito al calo dei tassi e applicando le disposizioni delle autorità di Vigilanza, a partire dal 1° gennaio 2015 il rendimento minimo garantito per i nuovi flussi che confluiranno nel comparto scenderà all’1,50%.
In seguito alla notifica della variazione contrattuale, il Fondo ha deliberato di aprire una finestra di switch straordinario dal 5 al 25 novembre 2014, per consentire sia il trasferimento dei montanti accumulati, sia di modificare la destinazione dei flussi contributivi futuri. Per chi deciderà di destinare tutto o parte del proprio zainetto a questo comparto, sarà così possibile continuare ad avere il tasso minimo garantito del 2,50% su tutto il montante trasferito (che verrebbe spostato entro dicembre 2014) e mantenere l’attuale, più favorevole, tabella di base demografica. Le nuove condizioni si applicheranno solo alle somme che confluiranno sul comparto a partire da gennaio 2015. Per quanto ovvio, ricordiamo che dovrà poi trascorrere almeno un anno prima di poter effettuare il prossimo switch.
Ricordiamo infine che il comparto garantito prevede delle commissioni di caricamento, in funzione della durata prevista di permanenza nel Fondo (da un minimo dello 0,20% ad un massimo del 1,20%). Per gli switch e per i versamenti superiori a 10.000 euro tali oneri vengono ridotti del 50%. Per ogni ulteriore dettaglio è possibile consultare la circolare e gli allegati (Prot. N. 5552/FP) presenti sul sito del Fondo www.fondopensionisanpaoloimi.it.
Sebbene la scelta del comparto sia libera e individuale, in base al proprio orizzonte temporale e alla propria propensione al rischio, rimarchiamo l’importanza di una riflessione approfondita sull’opportunità che si apre. Ad esempio, per coloro che ritengono possibile un periodo di maggiore volatilità dei mercati, trasferire anche solo parte del montante sul comparto Garantito consentirebbe di mantenere stabile il valore dell’investimento, qualora si preveda di chiedere anticipazioni o se si è prossimi al riscatto. In tal caso, i flussi potrebbero continuare ad andare su comparti che non richiedono costi di caricamento (ricordiamo che è possibile detenere sino a tre linee di investimento). La garanzia sul capitale e un rendimento minimo, sebbene al di sotto di quello degli altri comparti, è consigliabile anche a chi ritiene di intravedere possibili inversioni del mercato dopo ormai 3 anni di crescita, oppure per coloro che osservando lo stato dell’economia mondiale, con bassa crescita delle economie mature, rischi di deflazione in Europa e rallentamento dei paesi emergenti, preferiscano consolidare quanto finora acquisito ed assumere una posizione maggiormente prudente.
Un’ulteriore novità da segnalare riguarda l’introduzione della possibilità, per chi va in pensione e richiede la prestazione, di mantenere investito presso il Fondo parte del capitale. Infatti l’ISVAP (l’ente di controllo dei Fondi Pensioni) si è espressa favorevolmente in tal senso anche se ha posto il vincolo della non frazionabilità sul successivo utilizzo. Sono perciò allo studio le modalità operative per ottemperare a questa disposizione e si stanno anche approfondendo gli aspetti legati alla fiscalità: entro la fine dell’anno è previsto l’invio di una comunicazione specifica agli iscritti.
C.U.B.-S.A.L.L.C.A. Intesa Sanpaolo
Volantino
*Versione bergamasca del chiagn’ e fott’.
UBI Banca ha chiuso i primi nove mesi del 2014 con un utile netto di 149,8 milioni in aumento del 47% rispetto allo stesso periodo del 2013 (101,9 milioni). I proventi operativi sono saliti del 2,9% (oltre 71 milioni), grazie all’evoluzione dei ricavi core, vale a dire del margine di interesse (+6,6%, 84,9 milioni) e delle commissioni nette (+2,3%, 20,1 milioni).
Per quanto riguarda il contributo significativo del margine di interesse, esso è in gran parte dovuto alla buona evoluzione dei risultati dell’attività di intermediazione con la clientela, saliti di 45,6 milioni, a seguito dell’ulteriore miglioramento della forbice dei tassi, allargatasi di circa 20 punti base principalmente per effetto del significativo decremento del costo della raccolta.
Risulta leggermente inferiore il risultato della finanza (-18 milioni) per effetto del conseguimento, nel terzo trimestre del 2014, di risultati più fisiologici (-13,9 milioni) rispetto all’andamento straordinario rilevato nei trimestri precedenti, in gran parte legato al progressivo realizzo degli investimenti in titoli governativi effettuati durante la crisi finanziaria.
In calo del 2,5% (circa 41 milioni) gli oneri operativi, per un rapporto cost/income sceso al 61,1%. Il passaggio di crediti in bonis a crediti deteriorati è diminuito del -37,2%.
Al 30 settembre l’esposizione del Gruppo verso la BCE consiste in un ammontare di 12 miliardi di euro di LTRO, di cui 4 miliardi rimborsati tra inizio ottobre (1 miliardo) e il mese di novembre (3 miliardi).
Il Gruppo stima di aderire al TLTRO con circa 3 miliardi a dicembre 2014.
Insomma i provvedimenti di Draghi (diminuzione del tasso di sconto, LTRO e TLTRO) continuano a far bene alle banche ma a non farlo all’economia reale (date uno sguardo alle trimestrali del resto del settore).
Pur perdurando nel Paese una grave situazione (per la quale si esige una risposta politica coraggiosa in barba ai diktat europei), di fronte a risultati del genere diventa difficile assumere la diminuzione della redditività a giustificazione dei nuovi tagli al personale previsti per il Gruppo (1277 esuberi pari a 90 milioni di euro).
Così come la diminuzione dell’attività di sportello, l’incremento dell’utilizzo dei canali diretti e la chiusura degli sportelli (55 filiali, 59 minisportelli e 54 riqualificazioni da filiale a minisportello), sembrano più un riposizionamento strategico in vista di futuri e spintanei sviluppi che la risposta ad esigenze contingenti. Tanto che alcuni territori stanno promuovendo iniziative per evitare di perdere lo sportello bancario ed i servizi di pubblica utilità che, nolente, esso eroga.
E’ abbastanza chiaro come sull’onda della crisi si cerchi di aumentare il più possibile il saggio di profitto e da che mondo è mondo, laddove glielo si lasci fare, ciò viene attuato sulle spalle dei lavoratori.
La partita, come d’altra parte sul piano nazionale, prevede che ogni arretramento temporaneo diventi poi strutturale, così come le promesse di decine di migliaia di posti di lavoro ed il rientro di attività nel perimetro dell’area contrattuale si sono poi rivelate aria fritta: teniamolo bene a mente, colleghi.
Ora sta a noi decidere se c’è grasso che cola dalle nostre buste paga e contrattare l’ennesimo arretramento. Ora che i rendimenti dei fondi pensione sono tassati quasi il doppio (Legge di stabilità), ora che la pensione stessa è sempre più lontana (Riforma Fornero), ora che si rischia di finire (chi è nel Consorzio) nella “serie B” del contratto complementare (iniziativa ABI), ora che su proposta sindacale (sic!) si rischia il “Consorzione” o sulla falsa riga dei gruppi più grandi magari l’esternalizzazione. E allora sì: tanti saluti al contratto del credito, alla possibilità di scivolare in pensione fino a 5 anni prima e benvenuti a cassa integrazione e licenziamenti …
I cambiamenti si vedono dalle piccole cose:
L’avete notata la casellina in testa al nuovo cedolino? Quella con scritto CCNL applicato? Forse non è più così scontato che lì ci sarà sempre scritto “Credito”.
C.U.B. – S.A.L.L.C.A. Gruppo UBI Banca
Volantino
Chi ha superato i 50 anni ricorderà quelle calamite che si piazzavano sul cruscotto delle auto con la foto dei figli e con la scritta “non correre papà”. Era un monito affettuoso il cui scopo era quello di evitare che i tanti papà al volante (le donne che lavoravano erano in minoranza e ancor di più quelle che guidavano) corressero dietro al loro lavoro rischiando, come spesso accadeva, la vita.
L’attuale management di Intesa Sanpaolo, evidentemente, ha meno di 50 anni, non ricorda quelle calamite.
Sarà per questa mancanza di memoria che ha inventato “accelera con ViaggiaConMe”. Una iniziativa valida da ottobre 2014 fino alla fine dell’anno. Per ogni polizza di questo tipo venduta i colleghi riceveranno 10 (DIECI) euro, purchè l’intera filiale di appartenenza abbia raggiunto almeno il 60% del budget assegnato. Il premio aumenta fino a 20 euro se la vendita “accelera” nel periodo considerato.
Una gara contro il tempo e contro i colleghi. Un po’ come i moderni centurioni all’esterno del Colosseo che si contendono i turisti per una foto. Chi più ne fa più soldi porta a casa.
Insomma nel 2015 (quasi) il gruppo Intesa Sanpaolo, all’avanguardia nel settore, ha riscoperto il cottimo. Nel caso di specie il “cottimo misto collettivo” che si ha quando il compenso costituisce una integrazione della retribuzione normale e la cui determinazione è valutata tenendo conto del rendimento di un gruppo di lavoratori. Fa sorridere, inoltre, la previsione normativa secondo la quale è prevista l’esclusione dall’erogazione del premio in caso di provvedimento disciplinare di sospensione dal servizio. Ovvero il collega “cattivo”, novello De Coubertin, parteciperebbe alla gara per puro spirito olimpico.
Speriamo che i colleghi tutti rinuncino sul nascere a questa elemosina da quattro soldi (è proprio il caso di dire) ed evitino ulteriori divisioni tra di loro. Non possiamo non sottolineare, infine, l’assoluto silenzio al riguardo delle organizzazioni sindacali firmatutto.
C.U.B.-S.A.L.L.C.A. Gruppo Intesa Sanpaolo
DA SEGRETERIA NAZIONALE CUB–SALLCA
Un recente ritorno di fiamma aziendale per richiamare al rispetto delle norme introdotte dal Garante della privacy sta creando dubbi e timori tra i lavoratori.
In buona sostanza, il Garante sottolinea che ogni messaggio che interroga rapporti bancari (anche un banale estratto conto) ed assume informazioni deve essere finalizzato all’attività lavorativa e non a soddisfare mera curiosità (es. indagare sulla situazione patrimoniale di un personaggio famoso o di un conoscente).
Tutto questo richiede una certa attenzione da parte dei lavoratori, tanto più che l’azienda ha provveduto ad aumentare la carica ansiogena sul tema, ricordando che la mancata applicazione delle direttive può dare origine a sanzioni.
Su questo punto va chiarito che eventuali contestazioni disciplinari devono avere sempre un requisito fondamentale, cioè la tempestività. Non può quindi divenire oggetto di sanzione una richiesta aziendale di giustificare un messaggio di informativa effettuato mesi indietro.
Vale sempre la nostra indicazione, in caso di contestazioni, di non mettere mai nulla in forma scritta e di contattarci immediatamente.
Soprattutto si deve fare attenzione alle verifiche che vengono fatte dall’Audit prima che vengano formalizzate delle contestazioni.
In questi casi viene chiesto di firmare le dichiarazioni rese verbalmente o di metterle per scritto. Questa richiesta va rifiutata nel modo più assoluto, perchè potrà poi essere utilizzata per comminare sanzioni disciplinari.
Invitiamo i colleghi a rispondere alle domande dell’Audit solo verbalmente ed a rifiutare qualsiasi comunicazione scritta fino a quando non viene formalizzata un’eventuale procedura disciplinare, alla quale consigliamo di rispondere, entro 5 giorni, limitandosi a chiedere di essere sentiti con la presenza di un rappresentante sindacale, che può essere un rappresentante della Cub–Sallca.
Recenti comunicati degli Uffici Controlli di Area hanno creato apprensioni rispetto all’effettuazione di Crif non sfociati in pratiche di finanziamento e rispetto a messaggi in circolarità su conti di altre filiali: In particolare è stato contestato l’uso del messaggio “prele” o “versa” per verificare la consistenza di conti su cui non sono state effettuate operazioni.
Rispetto al primo punto, ricordiamo che il Crif può essere effettuato solo dopo aver raccolto la firma di autorizzazione del cliente.
Rispetto alla circolarità, suggeriamo, di fronte a richieste verbali di clienti di altre filiali di verificare la loro situazione, di usare il messaggio “limov” per fare il saldo e di tenerne copia firmata dal cliente e fotocopia del documento.
Ma la casistica di operazioni “problematiche” è davvero smisurata.
Facciamo qualche esempio:
Un cliente presenta portafoglio o anticipo fatture. E’ ordinaria amministrazione controllare quanto possibile sui nominativi presentati per verificare che siano solvibili: messaggi afn1, nj00, ecam.
Un non cliente presenta una richiesta per credito personale. Si verifica l’esistenza in ecam della partita iva del datore di lavoro.
Un cliente viene per aprire un conto ma troviamo notizie negative in afn1 o ecam e decidiamo di non procedere. Se non schedato avrà firmato la privacy in fase di schedatura, ma se già schedato, invece, non abbiamo alcun documento che possa dimostrare che quel giorno era seduto davanti a noi. Non facciamo più i controlli pre-apertura!?
Troppo facile per l’azienda cercare di scaricare sui lavoratori ogni responsabilità e per questo abbiamo scritto direttamente al Ceo, Carlo Messina, per chiedere chiarezza e tutelare i colleghi.
In attesa di auspicabili risposte, in caso di contestazioni rimandiamo ai punti di cui sopra:non mettere mai nulla per scritto e contattarci immediatamente.